簡單記帳 - 天天掌握生活收支
MONEY & CMoney Inc.
- 4,8
- 1.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
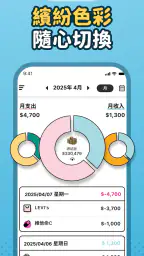
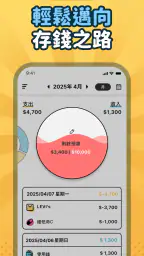
簡單記帳 - 天天掌握生活收支 Voor- en nadelen
Voordelen
- Snel inkomsten en uitgaven invoeren met een overzichtelijke interface.
- Ondersteunt terugkerende transacties voor vaste lasten en inkomsten.
- Handige categorieën maken het eenvoudiger om uitgaven te analyseren.
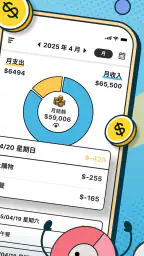
- Maandoverzichten geven snel inzicht in je financiële gewoonten.
- Geschikt voor dagelijks gebruik dankzij de eenvoudige bediening.
Nadelen
- Beperkte functies voor gezamenlijk budgetteren met meerdere gebruikers.
- Geavanceerde rapportages en financiële analyses ontbreken grotendeels.
- Veel handelingen blijven handmatig, zonder automatische bankkoppeling.
- De app kan minder geschikt zijn voor complexe huishoudbudgetten.
- Beschikbaarheid van functies kan per taal of regio verschillen.
 Analyse door All-app
Wie zijn geld vooral aan het einde van de maand probeert te begrijpen, kent het probleem: kleine aankopen verdwijnen uit beeld, vaste lasten zitten verspreid over meerdere dagen en achteraf voelt een overzicht maken als extra werk. 簡單記帳 - 天天掌握生活收支 richt zich precies op dat dagelijkse moment. Het is een financiële app van MONEY & CMoney Inc. die boekhouden zo kort mogelijk wil maken, zodat je inkomsten en uitgaven meteen kunt vastleggen in plaats van ze later uit je geheugen te reconstrueren.
Ik vind de insteek prettig omdat de app niet doet alsof iedereen een uitgebreide financiële administratie wil bijhouden. Dit is geen zwaar pakket voor facturen, belastingen of bedrijfsboekhouding, maar een laagdrempelige manier om je persoonlijke geldstromen te volgen. De app is gratis te installeren, valt onder financiën en heeft een PEGI 3-leeftijdsclassificatie. In de praktijk is de belangrijkste vraag dan ook niet of hij veel functies belooft, maar of je hem vaak genoeg opent om er werkelijk iets aan te hebben.
Van losse aankoop naar bruikbaar overzicht
Ik bekijk de snelheid hier vooral vanuit het gebruiksritme: een app voor dagelijkse boekingen moet het noteren niet veranderen in een extra klus. In dit onderdeel staat daarom centraal hoe een korte invoerflow kan helpen om bedragen meteen vast te leggen, en waarom ik de app vervolgens toets aan momenten waarop meerdere uitgaven of facturen aandacht vragen.
De situatie waarin de app het meest helpt
Ik zou deze app aanraden aan iemand die wel wil weten waar het geld blijft, maar afhaakt bij spreadsheets of uitgebreide budgetapps. Denk aan een student die dagelijks kleine bedragen uitgeeft, een huishouden dat boodschappen en abonnementen uit elkaar wil houden, of iemand die na een salarisstorting beter wil zien hoeveel ruimte er werkelijk overblijft. Het voordeel ontstaat vooral wanneer je invoer klein houdt: één aankoop, één bedrag, één passende categorie en klaar.
De korte omschrijving in de winkel is Chinees en betekent in essentie eenvoudig boekhouden. Dat past bij de ervaring die de app probeert neer te zetten. Je hoeft niet eerst een financieel systeem te ontwerpen voordat je kunt beginnen. Voor mij is dat een belangrijk verschil met veel alternatieven, waarbij je eerst rekeningen, budgetten, doelen en categorieën moet instellen. Die uitgebreide aanpak kan nuttig zijn, maar maakt de eerste stap ook zwaarder.
De app heeft een gemiddelde beoordeling van 4,8 uit 62 duizend beoordelingen en is meer dan een miljoen keer geïnstalleerd. Zulke cijfers bewijzen niet dat iedere gebruiker dezelfde ervaring heeft, maar ze laten wel zien dat de eenvoudige aanpak een groot publiek aanspreekt. Ik zou de populariteit vooral interpreteren als een signaal voor toegankelijkheid, niet als garantie dat dit de beste keuze is voor diepgaande financiële planning.
Mijn praktische invoerworkflow
Mijn advies is om niet te beginnen met een poging om je hele financiële verleden te reconstrueren. Open de app op een gewone dag en leg alleen nieuwe bewegingen vast. Na een lunch, een rit met het openbaar vervoer of een online bestelling noteer je het bedrag terwijl de context nog duidelijk is. Daardoor hoef je later niet te raden of een betaling onder eten, vervoer of iets anders viel.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De sterkste gewoonte is een vaste invoerregel. Ik zou bijvoorbeeld iedere uitgave direct registreren en inkomsten op het moment van ontvangst toevoegen. Als je meerdere aankopen opspaart, lijkt de app aanvankelijk minder werk te besparen: je wisselt dan het snelle noteren in voor een wekelijkse opruimsessie. De eenvoud werkt dus alleen echt wanneer je de handeling koppelt aan een bestaand moment, zoals direct na het afrekenen of wanneer je een bankmelding ziet.
Een realistisch scenario maakt dat verschil duidelijk. Stel dat ik op een werkdag koffie, een treinkaartje en boodschappen betaal. In plaats van die drie bedragen in mijn hoofd te bewaren, voer ik ze afzonderlijk in zodra ik mijn telefoon weer gebruik. Aan het einde van de week zie ik niet alleen een totaal, maar ook welk soort dagelijkse uitgave zich herhaalt. Dat inzicht is bruikbaarder dan een vaag gevoel dat ik “te veel kleine dingen” koop.
Categorieën gebruiken zonder jezelf vast te zetten
Categorieën zijn nuttig, maar ik zou ze niet te gedetailleerd maken. Wie voor iedere winkel een aparte rubriek aanmaakt, krijgt misschien een nauwkeurig ogend overzicht dat in werkelijkheid te veel onderhoud vraagt. Een kleine set herkenbare groepen werkt beter: wonen, eten, vervoer, vrije tijd en terugkerende lasten. Het doel is niet om iedere cent administratief perfect te verklaren, maar om patronen zichtbaar te maken waarop je kunt handelen.
Een minder voor de hand liggende tip is om categorieën te beoordelen op beslissingen, niet op boekhoudkundige volledigheid. Als ik wil weten waarop ik kan besparen, heb ik meer aan een duidelijke groep voor afhaalmaaltijden dan aan een lange reeks winkel- of merknamen. Als ik juist mijn vaste verplichtingen wil controleren, moet ik terugkerende betalingen herkenbaar houden. De beste indeling hangt dus af van de vraag die ik met mijn overzicht wil beantwoorden.
Daar zit ook een trade-off. Een eenvoudige categorie-indeling maakt dagelijkse invoer snel, maar kan later minder detail geven. Een uitgebreidere indeling levert meer analyse op, maar vergroot de kans dat ik transacties uitstel. Voor deze app zou ik beginnen met weinig categorieën en pas uitbreiden wanneer een terugkerend probleem daar echt om vraagt.
De overgang van invoer naar inzicht
Een registratie is pas waardevol wanneer ik er iets mee doe. Daarom zou ik de app niet alleen openen tijdens het uitgeven, maar ook op een vast wekelijks moment. Dan kijk ik naar de verdeling van mijn uitgaven en vergelijk ik die met mijn eigen verwachting. Niet om ieder verschil als fout te behandelen, maar om te ontdekken welke kosten ongemerkt terugkomen.
De app wordt op die manier een tussenstap tussen mijn bankrekening en mijn eigen beslissing. Mijn bank toont dat er geld is afgeschreven; deze administratie helpt mij begrijpen waarvoor. Dat is een belangrijk handoff-moment. Als ik de informatie niet vertaal naar een keuze — bijvoorbeeld een abonnement controleren, een boodschappenlimiet afspreken of een aankoop uitstellen — blijft het slechts een lijst met bedragen.
Voor iemand die met contant geld werkt, kan handmatige invoer juist een voordeel zijn, omdat niet iedere betaling automatisch uit een rekeningoverzicht hoeft te worden gehaald. Voor iemand die uitsluitend automatische synchronisatie verwacht, ligt dat anders. De aantrekkelijke eenvoud van handmatig boeken betekent ook dat discipline bij de gebruiker blijft liggen. Ik zou daarom vóór het overstappen bedenken of ik bereid ben iedere relevante beweging zelf te registreren.
Waar desktopondersteuning in de workflow past
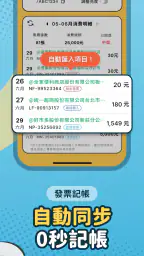
Een opvallend onderdeel van de positionering is de combinatie van automatische factuurboekhouding en desktopgadgets. Dat maakt de app interessanter voor mensen die hun administratie niet alleen op een telefoon willen bekijken. Ik zie daar vooral waarde in tijdens een kort controleblok aan mijn bureau: dagelijkse invoer kan mobiel gebeuren, terwijl een groter overzicht op een desktop minder gehaast aanvoelt.
De overdracht tussen die momenten moet wel logisch blijven. Ik zou de desktopweergave niet gebruiken als excuus om mobiele registraties uit te stellen. De beste workflow is om een betaling dicht bij het moment zelf vast te leggen en de desktop later te gebruiken voor controle, ordening en reflectie. Zo blijft de broninformatie vers, terwijl het grotere scherm helpt om patronen te zien.
Bij facturen is dezelfde gedachte belangrijk. Een factuur is niet alleen een bedrag, maar ook een verplichting die je later moet herkennen. Als automatische boekhouding goed aansluit op mijn dagelijkse administratie, bespaart dat herhaalwerk. Tegelijk zou ik belangrijke facturen altijd controleren voordat ik conclusies trek. Automatisering vermindert invoer, maar neemt niet automatisch de verantwoordelijkheid weg om te controleren of een bedrag bij de juiste periode of categorie hoort.
Wat ik aan het einde van een maand wil overhouden
Het gewenste resultaat is voor mij geen indrukwekkend rapport, maar een betrouwbaar antwoord op drie eenvoudige vragen: waar ging het geld heen, welke kosten keren terug en welke keuze kan ik volgende maand anders maken? Als de app mij dat antwoord sneller geeft dan losse notities of een spreadsheet, doet hij zijn werk goed.
Een handige maandafsluiting is om eerst de grootste groepen te bekijken en daarna pas naar losse transacties te zoeken. Zo voorkom ik dat ik veel tijd besteed aan kleine afrondingsverschillen terwijl een terugkerende kostenpost veel meer invloed heeft. Ik zou ook een paar opvallende bedragen markeren voor controle, in plaats van iedere regel opnieuw te beoordelen. Dat houdt de administratie praktisch.
De app is daardoor vooral geschikt als gedragsinstrument. Door uitgaven zichtbaar te maken, ontstaat er een klein moment van bewustwording vóór de volgende aankoop. Dat is iets anders dan een financieel adviesplatform. Wie verwacht dat de app automatisch een compleet bespaarplan, beleggingstrategie of belastingdossier samenstelt, zoekt waarschijnlijk in de verkeerde categorie.
Wanneer de eenvoudige aanpak juist tekortschiet
De grootste zwakte is dezelfde eigenschap die de app toegankelijk maakt: de nadruk op eenvoud. Voor een persoonlijk overzicht is dat meestal een voordeel, maar voor meerdere personen, zakelijke administratie of complexe geldstromen kan het te beperkt aanvoelen. Zodra ik uitgebreide rapportages, gedeelde verantwoordelijkheden, formele factuurprocessen of zeer precieze planning nodig heb, zou ik eerder naar een gespecialiseerde financiële oplossing kijken.
Ook gebruikers die hun administratie volledig automatisch willen laten lopen, moeten kritisch zijn. Automatische factuurboekhouding klinkt handig, maar een dagelijkse geldadministratie blijft alleen betrouwbaar wanneer uitzonderingen worden gecontroleerd. Een terugbetaling, gedeelde rekening, contante aankoop of ongebruikelijke betaling kan extra aandacht vragen. Ik zou de app dus niet behandelen als een systeem dat ik zonder controle kan vergeten.
Er is daarnaast een gewoonteprobleem. De eerste dagen kan handmatig boeken motiverend zijn, maar het voordeel verdwijnt zodra ik transacties oversla. Een gemiste aankoop lijkt klein, maar meerdere vergeten posten maken het maandbeeld minder betrouwbaar. Mijn praktische oplossing zou zijn om één vast herstelmoment te kiezen en ontbrekende transacties meteen aan te vullen, zolang ik nog weet wat ze waren.
De gratis prijs verlaagt de drempel om dat zelf te testen. Voor extra onderdelen kunnen in-appaankopen gelden, met bedragen van € 2,19 tot € 22,99 bij facturering via Play. Ik zou eerst nagaan of de gratis basis al past bij mijn dagelijkse routine en pas daarna beslissen of een betaalde uitbreiding werkelijk tijd bespaart. Een betaalde optie is alleen waardevol wanneer die een concrete irritatie oplost, niet wanneer ik haar neem omdat meer functies automatisch beter lijken.
Voor wie ik hem wel en niet zou kiezen
Ik zou deze financiële app kiezen als ik snel persoonlijke inkomsten en uitgaven wil vastleggen, een eenvoudig overzicht nodig heb en bereid ben zelf de invoer bij te houden. Hij past goed bij iemand die van een spreadsheet af wil, maar nog geen zwaar boekhoudprogramma nodig heeft. Ook de combinatie van mobiel registreren en desktopgadgets kan prettig zijn voor gebruikers die hun administratie op verschillende momenten bekijken.
Ik zou hem overslaan als mijn eerste eis volledige automatisering zonder handmatige controle is. Ook voor een ondernemer met formele boekhoudverplichtingen, een gezin dat uitgebreide gezamenlijke toegang verwacht of iemand die diepgaande prognoses wil maken, lijkt een gespecialiseerder alternatief verstandiger. De juiste keuze hangt hier minder af van het aantal opties dan van de hoeveelheid structuur die je administratie nodig heeft.
Op technisch vlak draait de huidige versie 3.772 op Android vanaf versie 7.0. Dat maakt de instap breed voor veel Android-gebruikers, al zou ik op een ouder toestel vooral letten op hoe prettig de dagelijkse invoer aanvoelt. Bij een app die je vaak gebruikt, zijn snelheid, leesbaarheid en een korte handeling belangrijker dan een lange lijst mogelijkheden.
Mijn eindoordeel na de volledige route
Van de eerste aankoop tot het maandelijkse overzicht volgt deze app een duidelijke gedachte: maak de invoer klein genoeg om vol te houden. Dat werkt verrassend goed wanneer ik de registratie direct aan mijn uitgaven koppel en de categorieën eenvoudig houd. De desktopkant en automatische factuurboekhouding kunnen daarna helpen om de losse registraties in een groter controleproces te plaatsen.
Mijn oordeel is positief, maar bewust begrensd. De echte kracht zit niet in spectaculaire analyse, maar in het verkleinen van de afstand tussen betalen en bewust worden. Wie dat dagelijkse ritme wil opbouwen, krijgt met een gratis financiële app van MONEY & CMoney Inc. een toegankelijke start. Wie vooral een volledig automatisch of professioneel boekhoudsysteem zoekt, zal waarschijnlijk sneller tevreden zijn met een uitgebreider alternatief.
Ik zou daarom beginnen met een korte proef in het echte leven: registreer een gewone week, controleer daarna welke categorieën iets vertellen en schrap alles wat alleen extra werk oplevert. Als je na die week nog steeds weet waar je geld heen gaat zonder dat de administratie als een taak voelt, heeft 簡單記帳 zijn doel bereikt. De app geeft je geen magische controle over je budget, maar kan wel precies het ontbrekende tussenstation worden tussen een betaling en een betere beslissing.
Veelgestelde vragen
Wat is 簡單記帳 - 天天掌握生活收支 precies en voor wie is de app geschikt?
簡單記帳 - 天天掌握生活收支 is een eenvoudige app voor het bijhouden van dagelijkse inkomsten en uitgaven. Je kunt transacties snel registreren, categorieën gebruiken en je financiële gewoonten overzichtelijk bekijken. De app is vooral geschikt voor gebruikers die zonder ingewikkelde budgetfuncties meer grip willen krijgen op hun huishoudelijke uitgaven, zakgeld of persoonlijke financiën.
Welke functies biedt 簡單記帳 - 天天掌握生活收支 voor mijn financiële administratie?
Met de app kun je doorgaans inkomsten en uitgaven toevoegen, bedragen categoriseren en transacties per dag of periode bekijken. Afhankelijk van de beschikbare versie kunnen ook totalen, statistieken, budgetoverzichten en terugkerende registraties aanwezig zijn. De kracht ligt vooral in de snelle invoer en het eenvoudige overzicht, waardoor je dagelijkse uitgaven consequenter kunt bijhouden.
Is 簡單記帳 - 天天掌握生活收支 gratis te gebruiken?
De basisversie van 簡單記帳 - 天天掌握生活收支 kan meestal gratis worden gedownload en gebruikt, maar de precieze voorwaarden kunnen per platform en versie verschillen. Sommige functies kunnen worden aangeboden via advertenties, optionele aankopen of een premiumversie. Controleer daarom vóór installatie de actuele informatie in de Google Play Store of Apple App Store.
Worden mijn financiële gegevens veilig opgeslagen in 簡單記帳 - 天天掌握生活收支?
Omdat je financiële informatie invoert, is het belangrijk om vóór gebruik het privacybeleid en de gevraagde machtigingen te controleren. Een eenvoudige boekhoudapp kan gegevens lokaal op het apparaat bewaren, maar synchronisatie, back-ups of cloudfuncties kunnen andere voorwaarden hebben. Deel geen gevoelige bankgegevens en controleer of de app een vergrendeling of back-upoptie ondersteunt.
Kan ik 簡單記帳 - 天天掌握生活收支 ook gebruiken zonder internetverbinding?
Voor het invoeren en bekijken van lokaal opgeslagen inkomsten en uitgaven is een internetverbinding vaak niet noodzakelijk. Internet kan wel vereist zijn voor het downloaden van de app, advertenties, synchronisatie, cloudback-ups of updates. Als offline gebruik belangrijk voor je is, test dan na installatie of nieuwe transacties zonder verbinding worden opgeslagen en later correct worden verwerkt.